Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124

Sapeur-pompier volontaire : comprendre les indemnités et leur cadre
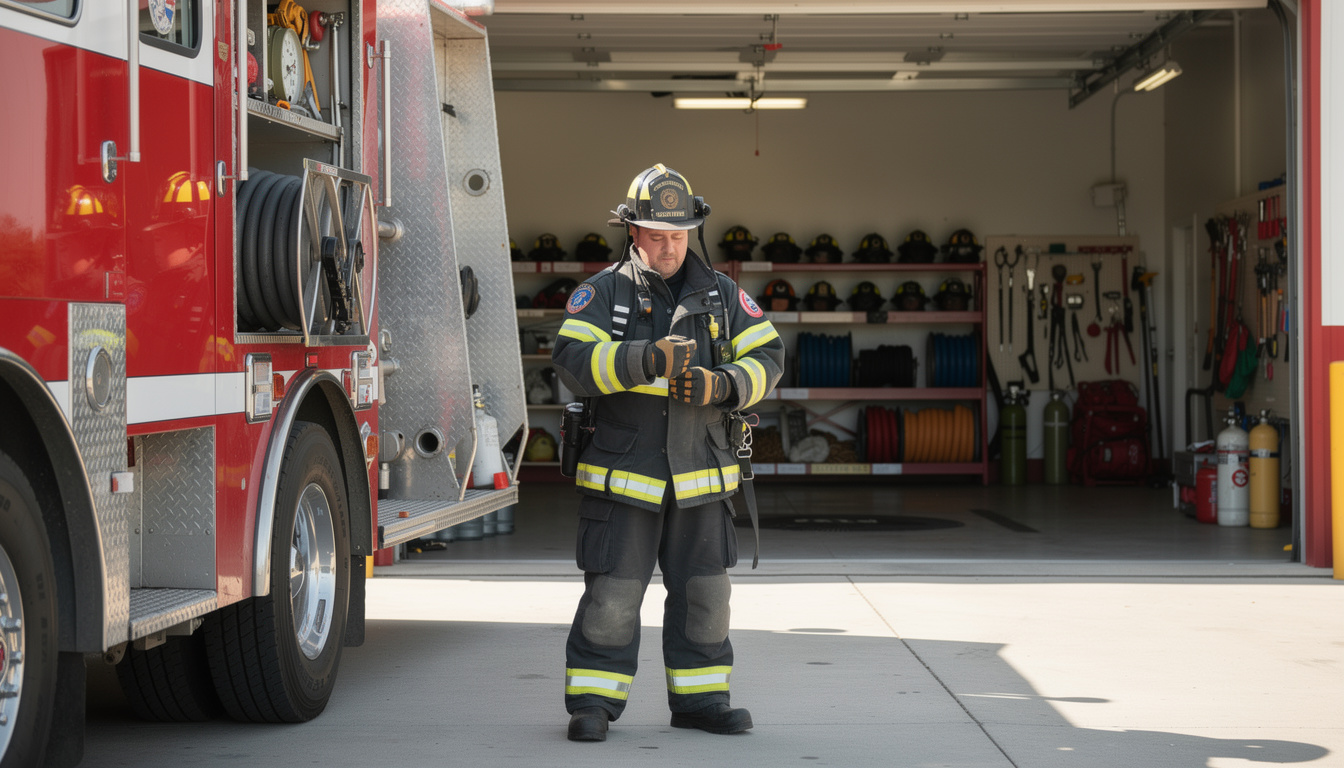
Le statut de sapeur-pompier volontaire combine engagement bénévole et compensation financière. Depuis l’arrêté du 17 novembre 2025, entré en vigueur le 1er décembre 2025, la valeur horaire de la vacation est clarifiée et revalorisée de façon modeste. Ce dossier analyse le cadre légal, les modalités de calcul des indemnités, l’articulation avec la protection sociale et la préstation de fidélisation (NPFR). Il fournit des exemples chiffrés, des scénarios pratiques (garde 12 h / 24 h, astreinte) et des points de vigilance pour le volontaire comme pour l’employeur.
Le statut du sapeur-pompier volontaire repose sur des textes précis. L’article L. 723-9 du Code de la sécurité intérieure fixe le cadre : le volontaire n’est pas agent public au sens du statut de la fonction publique territoriale et ne relève pas du régime de droit du travail. Concrètement, l’engagement est un acte citoyen encadré par contrat d’engagement, renouvelable par tacite reconduction généralement tous les cinq ans.
La conséquence la plus tangible pour le volontaire tient au fait que la somme versée est une vacation, autrement dit une indemnité et non un salaire. Juridiquement, cette distinction entraîne trois conséquences pratiques majeures :
Sur le plan opérationnel, ces différences expliquent que le service volontaire soit organisé comme un dispositif hybride : indemnisé mais non-salarié. L’arrêté du 17 novembre 2025, publié au Journal officiel, fixe la valeur horaire de base applicable à l’ensemble des SDIS. Cet arrêté abroge le texte antérieur de 2023 et impose aux SDIS d’appliquer ces nouveaux taux de base. Les majorations (nuit, week-end, jour férié, astreinte) restent de la compétence des conseils d’administration des SDIS. Ainsi, la flexibilité locale perdure, mais le socle national garantit une référence uniforme.
Les implications pratiques pour un dirigeant ou un responsable RH sont claires : un salarié-SPV doit pouvoir bénéficier des autorisations d’absence prévues par la loi (article L. 723-11) et l’employeur peut réclamer le remboursement partiel des salaires maintenus par le SDIS. La coexistence de l’activité salariée principale et de l’engagement volontaire est donc protégée, sous réserve d’une organisation interne adaptée.
En synthèse, le cadre légal consacre une situation spécifique : le sapeur-pompier volontaire reçoit une rétribution pour les services rendus, mais cette rétribution n’a pas la nature juridique d’un salaire. C’est le point de départ de toutes les analyses financières et fiscales qui suivent.
Insight : comprendre cette distinction juridique est la première mesure de protection pour éviter des erreurs fiscales et des conflits avec l’employeur.
Depuis le 1er décembre 2025, la grille nationale des indemnités horaires pour le sapeur-pompier volontaire est formalisée dans l’arrêté du 17 novembre 2025. Les taux de base sont les suivants : 8,71 € pour un sapeur, 9,35 € pour un caporal, 10,55 € pour un sous-officier et 13,11 € pour un officier. Ces montants constituent le socle sur lequel chaque SDIS peut appliquer des majorations locales.
Le calcul d’une vacation est arithmétique : taux horaire × nombre d’heures. Pour les gardes, on distingue fréquemment les gardes postées (présence physique en caserne) et les astreintes (disponibilité à domicile). L’article R. 723-25 laisse au conseil d’administration du SDIS le soin de fixer les modalités d’astreinte : fraction du taux plein, formule forfaitaire, etc.
| 🏷️ Grade | 💶 Taux horaire (base) | 📈 Evolution (depuis 2023) |
|---|---|---|
| Sapeur | 8,71 € | +0,10 € (+1,16 %) |
| Caporal | 9,35 € | +0,11 € (+1,19 %) |
| Sous-officier | 10,55 € | +0,12 € (+1,15 %) |
| Officier | 13,11 € | +0,15 € (+1,16 %) |
Exemples pratiques :
Ces simulations illustrent que la compensation financière dépend autant des heures que des règles locales. Un volontaire effectuant régulièrement des gardes de 24 h en zone active verra sa vacation mensuelle sensiblement augmenter par rapport à un collègue en zone rurale.
Un autre point pratique concerne l’astreinte : la période d’astreinte peut être indemnisée à une fraction du taux (souvent 30–60 %) et devient à taux plein dès déclenchement d’une intervention. Les formules varient fortement d’un SDIS à l’autre ; la lecture du règlement départemental (RDESP) et la communication avec le bureau des volontaires restent indispensables.
Enfin, attention aux plafonds et aux volumes horaires : si un SPV accumule un volume horaire trop élevé, le risque juridique d’une requalification existe théoriquement. En pratique, les SDIS encadrent leurs volontaires pour éviter cette situation.
Insight : maîtriser la mécanique de calcul (taux × heures + majorations locales) permet d’anticiper le revenu complémentaire et de vérifier les relevés de vacations transmis par le SDIS.

Le régime fiscal et social des indemnités versées aux sapeurs-pompiers volontaires est l’une des spécificités majeures de ce statut. Les vacations ne sont pas des traitements au sens du fisc : elles sont exonérées d’impôt sur le revenu et ne font pas l’objet de cotisations sociales. Cette défiscalisation découle de la nature indemnitaire et du cadre législatif fixé par la loi de 1996 et ses décrets d’application.
Précisions importantes :
La Nouvelle Prestation de Fidélisation et de Reconnaissance (NPFR) compense l’absence de cotisations retraite. Les montants indicatifs publiés par des assureurs en 2026 donnent des ordres de grandeur : environ 512,50 €/an pour 15 ans de service, jusqu’à 3 074,85 €/an pour 35 ans. Ces chiffres, tels que publiés par une source secondaire (Groupama, juin 2026), doivent être confirmés auprès du SDIS ou de service officiel ou du site service-public.fr.
Dans la pratique, la NPFR est cumulable avec les retraites de base et les retraites complémentaires. Fiscalement, la rente NPFR relève de la catégorie des pensions et retraites et est soumise à l’impôt sur le revenu selon le régime des pensions.
Cas fréquent : un SPV salarié perçoit des vacations exonérées et conserve sa protection sociale via son employeur principal. En cas d’accident en mission, la prise en charge par le SDIS couvre les soins et les indemnités éventuelles. Il est crucial de comprendre que l’absence de prélèvements sociaux sur la vacation ne prive pas le volontaire de la protection liée aux risques professionnels encourus en mission.
Conseil opérationnel : en cas de doute sur la déclaration fiscale, consulter son espace personnel sur impots.gouv.fr (ou le service RH du SDIS) évite des erreurs coûteuses. Les erreurs de déclaration restent la source la plus fréquente de remboursement long et pénible.
Insight : l’exonération fiscale est un avantage réel, mais elle s’accompagne d’une lacune en droits sociaux, compensée partiellement par la NPFR et par la prise en charge des risques en mission par le SDIS.
L’articulation entre l’activité salariée principale et l’engagement en qualité de sapeur-pompier volontaire soulève des impératifs pratiques. L’article L. 723-11 du Code de la sécurité intérieure protège le droit d’absence du salarié pour mission de secours et formation, sous réserve d’une nécessité impérieuse de service de l’employeur. En pratique, les employeurs ne peuvent pas opposer un refus systématique.
Deux mécanismes clefs facilitent le compromis entre entreprise et SDIS :
Pour l’employeur, les bénéfices sont tangibles : conserver un collaborateur engagé apporte des compétences opérationnelles, mais suppose un dialogue structuré. Certaines directions des ressources humaines intègrent désormais une clause dans le règlement intérieur pour organiser les départs en intervention. Un refus injustifié de laisser partir un salarié peut engager la responsabilité de l’entreprise.
Du côté du volontaire, quelques règles de vigilance :
En outre, le volontariat implique des obligations médicales et de vaccination (DTP, grippe, hépatite B selon SDIS). Le défaut de vaccination peut conduire à une suspension temporaire de l’engagement. Ces règles relèvent de la sécurité sanitaire et doivent être traitées comme des conditions d’aptitude indispensables.
Enfin, l’organisation opérationnelle varie : certains SDIS attendent 96 heures par an, d’autres 200 heures. Aucune règle nationale n’impose un plan uniforme. Pour comparer la valeur du volontariat à d’autres métiers publics ou para-publics, il peut être utile de consulter des repères salariaux comparatifs, par exemple des analyses de rémunération sectorielles disponibles sur votre site local. Voir aussi les comparatifs pour situer la valeur de la vacation face à d’autres grilles.
Insight : un dialogue structuré entre le volontaire, l’employeur et le SDIS minimise les frictions et garantit l’application des conditions d’indemnisation.
Au-delà de la vacation horaire, l’engagement de long terme offre des bénéfices durables. La NPFR constitue le volet financier différé de la reconnaissance. Selon les montants indicatifs disponibles en 2026, la NPFR varie fortement selon la durée de service : environ 512 €/an à 15 ans et jusqu’à plus de 3 000 €/an à 35 ans. Ces ordres de grandeur illustrent que la NPFR n’est pas neutre, mais qu’elle ne remplace pas une cotisation retraite classique.
Les avantages non monétaires s’ajoutent et peuvent peser significativement dans l’évaluation globale :
Pour un jeune volontaire, l’engagement est un investissement en capital humain. Les compétences acquises facilitent l’accès à certains métiers et constituent un argument tangible sur un CV. Pour un actif, l’équilibre entre charge (temps consacré, fatigues) et bénéfices (vacations, formation, NPFR) doit être évalué pour préserver la santé professionnelle et personnelle.
Sur le plan pratique, la demande de NPFR doit être adressée au SDIS dans les délais impartis après cessation définitive de l’engagement : délai à respecter sous peine de perte de droits. La NPFR est cumulable avec une retraite de base et relève du régime fiscal des pensions.
Noter également l’intérêt pour le volontaire d’anticiper sa trajectoire : si l’objectif est la reconnaissance financière à long terme, l’engagement continu (au-delà de 15 puis 20 ans) constitue la voie. Si l’enjeu principal est la formation et l’expérience, des périodes plus courtes peuvent suffire.
Insight : la rétribution globale d’un sapeur-pompier volontaire combine indemnités immédiates, NPFR différée et avantages non financiers : évaluer l’ensemble permet une décision d’engagement éclairée.
Non : les indemnités perçues au titre des vacations n’entrent pas dans la catégorie des traitements imposables et ne doivent pas être reportées dans les cases « traitements et salaires ». En cas d’erreur, une réclamation auprès de l’administration fiscale est possible, mais la procédure peut être longue.
Comparer le taux figurant sur le relevé de vacations au barème fixé par l’arrêté du 17 novembre 2025. En cas d’écart, alerter le service RH du SDIS et demander un rappel de vacations pour la période concernée.
Conditions cumulatives : durée minimale d’engagement (généralement 15 à 20 ans selon la version applicable), cessation définitive de l’engagement et âge requis. Les montants et conditions exacts doivent être confirmés auprès du SDIS local.
Non. L’article L. 723-11 protège le droit d’absence pour mission de secours et formation, sauf nécessité impérieuse de service. En contrepartie, le SDIS peut rembourser partiellement les salaires maintenus.